工业从业者做理财实践,先划三条红线
工业人赚的每一分钱,基本都是倒班熬时间、靠手艺拼出来的,输不起。对吧? ❗ 第一条:别碰任何需要拉人头的项目,哪怕是跟你穿一条工服的工友拉你也不行。多少厂区宿舍里,亲兄弟都能坑进去,别心存侥幸。 ❗ 第二条:别把所有闲钱都投进自己单位的股票。行业有周期,真要是遇到减产裁员,你工作没了,养老钱也没了,见过太多这种悲剧。 ❗ 第三条:别碰什么短期高息的矿业投资、新能源项目众筹,轮不到普通人捡漏,你看到的是利息,别人盯着的是你的本金。
适合工业人群的低门槛理财实践路径
说实话,我接触过的很多工厂兄弟,要么一分不存全花光,要么一上来就想赚快钱翻身,其实完全没必要,走稳就赢了大半。 首先,先把保障做足。你干工业的,多多少少沾点体力活,一年两百多块的意外险一定要买,保额买到50万,真出点小意外,不至于把攒了几年的钱都填进去。一两百块的百万医疗险也得安排上,大病住院能报销,不至于掏空家底。 其次,留足三个月生活费放货币基金或者银行活期,随用随取,别把所有钱都存成定期锁死,真需要用钱的时候取出来损失利息,太亏。 剩下的闲钱,分两步放: 💡 一部分放三年大额存单或者国债,稳,拿固定利息,不用操心。 💡 一部分做长期指数基金定投,发工资自动扣,摊平成本,赚长期经济增长的钱。 不过话说回来,要是你手里攒的钱够付小城市房子的首付,满足公积金提取条件,优先买房,一家人有个自己的窝,比啥投资都踏实。别瞎碰新区商铺、文旅地产这种大坑,十个买九个套,套进去你多少年都翻不了身。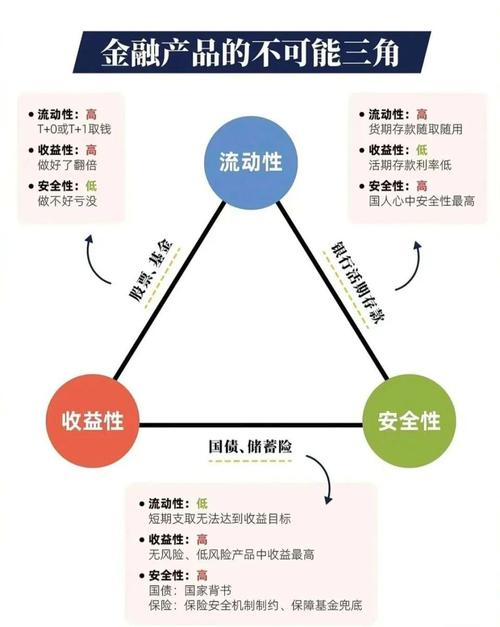
别忽略,主业才是你最好的理财实践