为什么工业人更要做好自己的理财实践
工业人赚钱有个很特别的特点:日常工资不算高,大头靠年终奖、项目奖金,而且很多人包吃住,日常开销小,攒钱速度其实比很多坐办公室的白领快。但大多数人没时间研究理财,也没精力天天盯着股市涨跌,钱放着就白白贬值。
我前阵子碰见过一个汽车零部件厂的车间主管,36岁,攒了28万,全放银行卡活期,一年利息才不到一千,算上通胀,去年一年实际亏了快六千。六千什么概念?他一个月饭补才四百,等于白干了半个多月,想想都心疼。
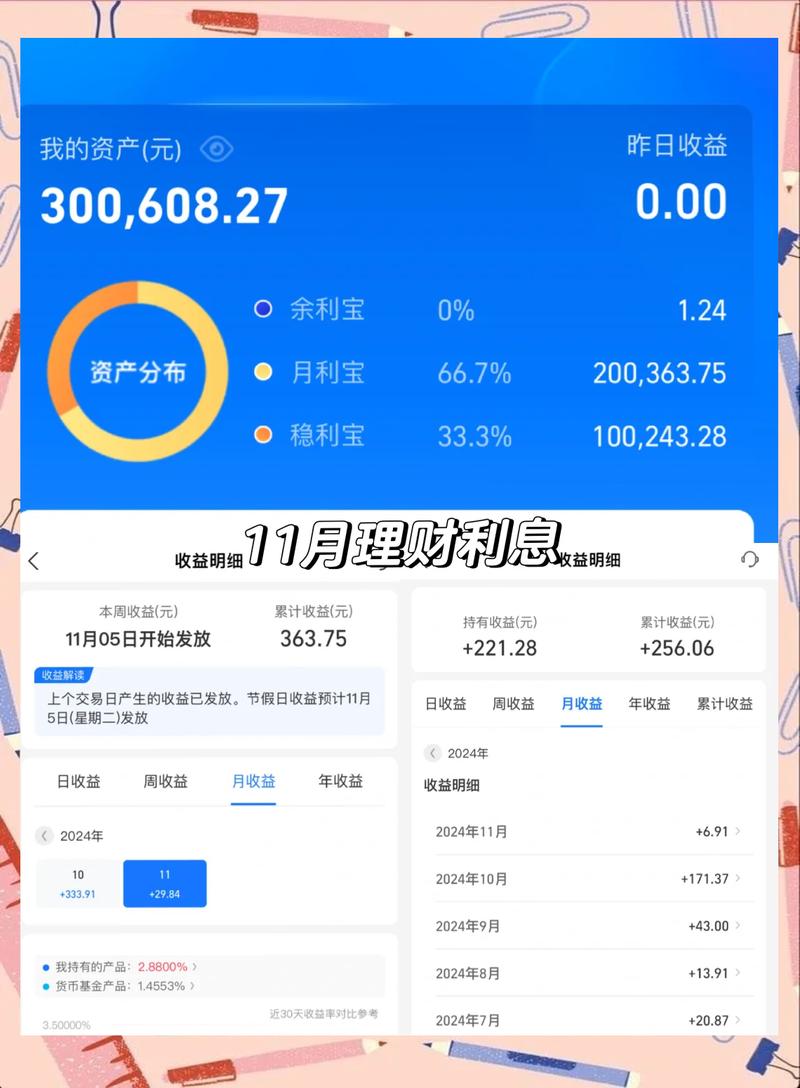
适合工业人的低风险理财实践路径
别听网上那些博主瞎忽悠,什么一年翻倍、加杠杆暴富,那都是给割韭菜准备的。对我们拿辛苦钱的工业人来说,稳永远是第一位的。给大家整理几个亲测可行的方向:
- ✅ 先搭安全垫:至少留足6个月的生活费放货币基金,不管是厂子裁员降薪,还是家里有突发急事,不用慌慌张张割肉卖长期投资。
- 💡 闲钱做定投:每个月拿工资的10%-15%做宽基指数定投,不用择时,不用天天看,自动扣款就完了,长期持有十年下来,平均收益比存银行高一大截。
- ❗ 坚决不碰看不懂的:什么虚拟币、网红内部创投项目、亲戚拉你入股开新厂,只要你摸不清底,直接拒绝。我们赚的都是出汗换回来的钱,别给骗子送人头。
能坚持一辈子的理财实践小习惯
说实话,理财不是一锤子买卖,是一辈子的事。很多人一开始热血沸腾,天天刷财经新闻,过半个月就扔到脑后,根本坚持不下来。我总结了几个不用费脑子就能坚持的小习惯:
发工资第一件事,先转钱去理财账户,再留生活费。别想着花完剩下再存,大概率剩下不了几个。对吧?
每年年底抽一个小时,整理一遍自己所有的投资账户,算一算今年的整体收益,把那些长期不赚钱的烂持仓清掉,调整一下不同产品的比例。不用太频繁,一年一次足够。
别跟别人比。同车间的老王换了新车,隔壁班组的老李买了第二套房子,那是他的事,你过好自己的日子就行。理财是自己的长跑,攀比只会让你乱了节奏,忍不住去碰高风险的东西。
不过话说回来,我见过太多手里攒了几十万的老工人,一辈子省吃俭用,结果被熟人忽悠去投什么高息项目,最后血本无归,想想都懊恼。你永远要记住,不属于自己认知内的钱,本来就不是你的,硬要去拿,迟早会亏回去。
从小钱开始,慢慢实践,慢慢攒,时间会给你你想要的结果。
