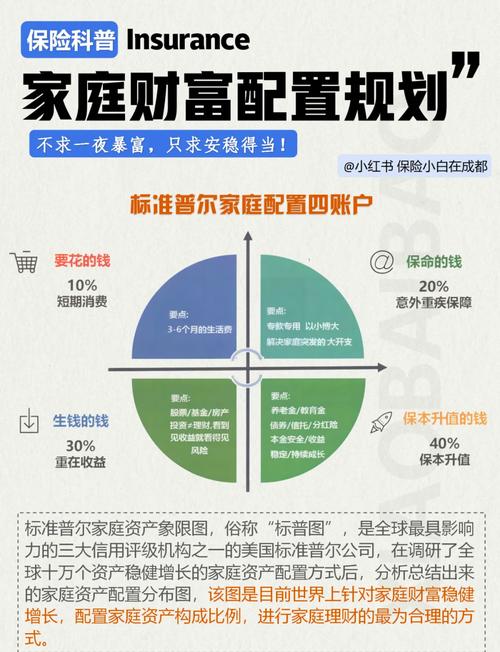
凌晨急诊窗口,点破家庭基金会的核心
90%家长踩过的家庭基金会三个大坑
只有有钱人才需要做家庭基金会。说实话,我之前也是这么想的。直到我看到美国劳工统计局2023年的调查数据,82%的育儿突发支出,都在5000块以内。不是只有几十万的大病才叫突发。娃摔破头缝针三千,急性肺炎住院四千,奶粉过敏换半年深度水解也得两千多,这些小钱,凑到一块就能把本来就紧的现金流打乱。越没闲钱的家庭,抗风险能力越差,反而越需要搭这个家庭基金会。对吧?你存个一百两百每月,积少成多,真有事就不用慌。 把娃的压岁钱全存成定期,就是做好家庭基金会了。中国家庭金融调查与研究中心2022年出过数据,67%把家庭基金会全存定期的家庭,急用钱提前支取的时候,损失的利息,够给娃买三箱顶配的进口奶粉,还白扔了大几百。更坑的是,不少人买了那种带封闭期的定期理财,急着用钱的时候拿不出来,封闭期三五个月,你能等,娃的病能等吗?反直觉吧?很多人以为存定期最稳,其实真出事的时候,拿不出来才是最坑的。 家庭基金会就是留一笔钱放着啥也不干。很多宝妈说,我放活期就好了,随用随拿。香港积金局2023年统计,只放活期的家庭基金会,十年下来,因为通胀,购买力缩水32%。你十年前存了十万,现在只能当六万八花,等娃长大要上大学了,你发现攒的钱根本不够交学费。这不白攒了吗?
阶梯式搭建你的家庭基金会,一看就会
所有人都能直接抄作业,我按娃的年龄分好,对着来就行。 娃0-3岁的时候,这个阶段说病就病,突发情况最多,对资金流动性要求最高。你要攒的金额,至少覆盖3个月家庭固定支出+2次三甲医院住院押金,普通家庭差不多就是2-5万。具体动作:每个月发薪日,转你工资的10%进去,全放货币基金,随取随用,不用手续费。频率就是每个月发薪当天转,不用特意记。观察指标:每个季度末打开看一眼,金额够数就不用动,要是房贷涨了或者加了新的固定支出,再慢慢调就行。 娃3-6岁上幼儿园了,开始有兴趣班、春游、还有小朋友之间互相碰伤的意外支出,这个阶段金额提到5-10万。动作:每个月转工资的15%,三分之二放货币基金应对突发,三分之一放中低风险短债基金,比活期利息高一点,也能随时拿出来。频率还是发薪日转,观察指标:年底算一次,按照每年3%的通胀补点金额就行。 娃6岁以上上学了,要开始攒课外班、游学、未来大学学费的钱,这个阶段金额提到10-20万。动作:每个月转工资的20%,一半放低风险稳健产品应对突发,一半放中长期的稳健理财增值,对抗通胀。频率不变,每个月发薪转,观察指标:每年年初算一下未来三年的大项支出,提前调整额度就好。