理财实践别抄别人的作业:一个普通家庭的5年笨办法总结

先说个丢人的事

先说个丢人的事
先说个丢人的事
我第一次真正把理财实践当回事,是因为一张信用卡账单。 那天晚上十一点,孩子睡了,我坐在客厅地板上翻手机银行。工资卡余额:四十七块八。信用卡待还:一万三千二。老婆从卧室出来倒水,看了我一眼,什么也没说,又回去了。 那种沉默。比骂我一顿难受多了。 所以你现在问我理财实践的第一步是什么,我不会跟你说什么复利公式、什么资产配置金字塔。那些东西都对,但你听不进去。你需要的是一巴掌。 不过话说回来,扇完巴掌之后呢?还是得干活。下面这些是我这五年真金白银试出来的,有成功的,也有亏到想删APP的。

记账:别追求完美,追求能坚持

我下过八个记账APP。 真的,八个。每一个都用了不到两周。为什么?因为设计得太细了。今天买葱三块二,明天停车费五块,你要一条条录入——这不是理财,这是给自己找第二份工作。 后来我换了个土办法:只记超过200块的支出。 剩下的零碎开销,全部走一张固定的“生活卡”,每月往里打固定金额,花完就停。买菜、打车、孩子文具、同事随份子,都从这张卡出。月底看卡里剩多少,大概就知道这个月是不是飘了。 ❗这个办法不精准。但精准的账本我坚持不了三天,粗糙的账本我坚持了五年。 哪个更有用?你说呢。
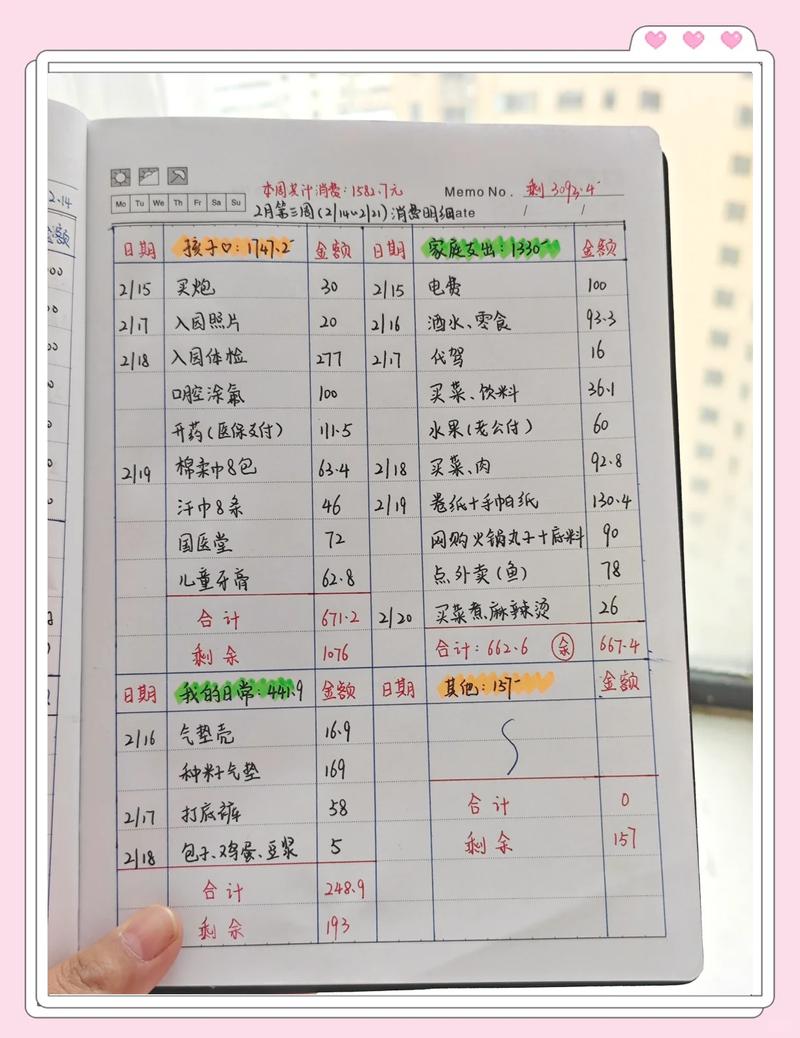
家庭手写记账本月度收支分类明细表
家庭手写记账本月度收支分类明细表
顺便说一句,别小看“看得见”这件事。我用纸质本子记大额支出,比用APP有用,因为翻页的时候有痛感。真的,手写的“餐饮 860”,看一眼心里就咯噔一下。

应急金:这不是投资,这是底气

应急金:这不是投资,这是底气
应急金:这不是投资,这是底气
很多人把理财实践理解成“让钱生钱”。我一开始也这么想,第一笔闲钱全买了基金,结果赶上回撤,跌了18%的时候我割肉跑了。 现在回头看,那笔钱根本不该进市场——因为它是我的应急金。 应急金和投资的钱,是两个完全不同的东西。前者买的是睡眠,后者买的才是收益。混在一起,你会两样都输。 问:应急金到底存多少?网上说三个月,也说六个月,还有说一年的。 答:看你家收入结构,别看别人的数字。 如果你是双职工、事业单位、工资雷打不动,存三个月家庭开支就够。如果家里只有一个人挣钱,或者收入跟项目、订单、季节挂钩——比如很多制造业的朋友——老老实实存六到十二个月。 具体算:把你家房贷、车贷、孩子学费、保险、伙食、水电这些刚性支出加一起,乘以月数。不是乘以你的工资,是乘以支出。很多人算错就错在这。 这笔钱放哪?货币基金、银行T+0、短期存款都行。别买理财、别买基金、别买股票。它的任务不是赚钱,是你失业那三个月不慌。

定投、保险、教育金,顺序错了全白搭

这三样东西,我见过太多人搞反了顺序。 最常见的错误是:孩子一出生,马上买一份年缴两万的教育金保险,然后自己连医疗险都没有。 这叫什么?这叫给房子装水晶吊灯,但地基还没打。 我自己的顺序是这样的: 1. 先给大人配保障。重疾、医疗、意外,这三样是大人的。孩子病了,你还能挣钱;你倒下了,孩子怎么办? 2. 再存够应急金。上面说了,这是底线。 3. 然后才是定投。每月工资到账第二天自动扣款,金额固定,不看不改不动。 4. 最后才考虑教育金。而且我不太推荐用保险做教育金,费率、流动性都不太友好。指数基金定投+国债组合,对普通家庭更实在。
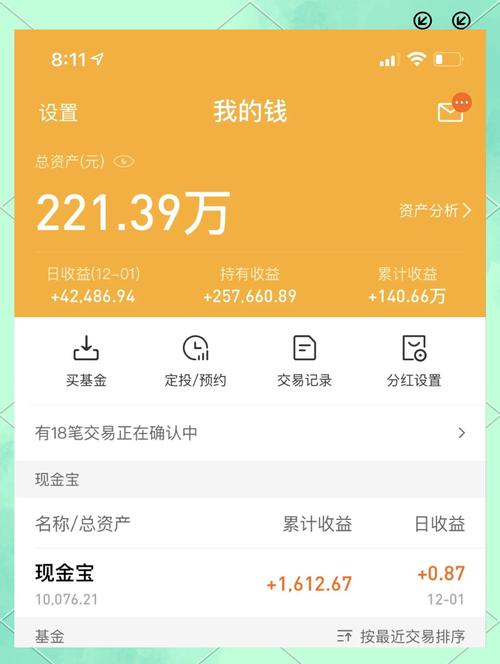
手机银行APP基金定投自动扣款设置界面截图
问:定投亏了要不要停?我妈说跌了就该跑。 答:你妈说的在生活里对,在定投里不对。 定投的逻辑就是靠下跌摊低成本。你跌的时候停,涨的时候买,那叫追涨杀跌,是散户亏钱的标准姿势。 但有个前提:这笔钱必须是你三到五年都用不上的。如果明年要交首付,那它就不该在基金里,波动跟你没关系。 我自己的做法是设一个心理阈值,亏损20%以内不看账户,超过20%手动加一份。听起来很硬,其实执行的时候手也抖。但五年下来,账户是正的。不是每年都正,是拉长看是正的。

给收入波动大的朋友:别学人家月光

给收入波动大的朋友:别学人家月光
给收入波动大的朋友:别学人家月光
我身边不少在工厂、在供应链、在制造业做销售的朋友,收入结构跟坐办公室的不一样。旺季一个月两三万,淡季可能只有底薪。年终奖占全年收入很大一块。 这种情况下照搬“月薪百分之几拿来做理财实践”的公式,会出问题。 我的建议是:把收入分三档来管。 – 底薪档:覆盖所有刚性支出,一分不多花。这部分的预算按最低月收入来做,永远不超支。 – 浮动档:旺季多出来的钱,先补满应急金,再进定投。别一拿钱就换车、装修、买大件。 – 年终奖档:到账当天就分配掉。我一般是四成还贷、三成定投、两成给孩子、一成给自己乱花。 最后这一成很重要。人不是机器。全部拿去“正确”地配置,你会憋出病来,然后报复性消费一次,把前面半年全毁了。 💡给自己留一笔“无理由挥霍金”,反而是理财实践里最能救命的设计。

几句不太好听的话

第一,别信任何“年化15%稳赚”的东西。你没有内幕,也没有那个运气。 第二,理财实践的核心不是收益率,是储蓄率。一个储蓄率40%、年化5%的人,十年后一定比储蓄率5%、年化15%的人有钱。这句话我逢人就说。 第三,夫妻两个人的账,最好公开。不是为了监督,是为了不吵架。钱的事一旦变成猜谜,日子就没法过了。 第四,别指望靠理财翻身。理财是让你不倒退,让你在意外来的时候站得住。真正的翻身在收入端,在你能挣多少。 我到现在也不是什么理财高手。账户里没六位数,也没买过第二套房。但五年下来,我家的应急金够了,保险齐了,孩子的教育账户每个月都在长,最重要的是——我晚上睡觉不焦虑了。 这大概就是理财实践对一个普通家庭最大的意义。 不是发财。是踏实。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:理财实践别抄别人的作业:一个普通家庭的5年笨办法总结
文章链接:https://m.chaojibaobei.cn/16703/